

Qué es, qué datos trae, cómo pedirlo en tu banco y cuándo necesitas el de deuda cero. ¿Vendes un piso con hipoteca? Déjanos tu teléfono y te asesoramos gratis.
Asesor Inmobiliario
El certificado de deuda pendiente es el documento en el que tu banco certifica cuánto debes de tu hipoteca en una fecha concreta: el capital que queda por devolver, los intereses acumulados hasta ese día y, si corresponde, la compensación por cancelarla antes de tiempo. Lo firma un apoderado del banco, y es el que piden el notario y el comprador para saber qué cantidad hay que pagar para dejar la vivienda libre de cargas.
También se le llama certificado de saldo pendiente o de deuda hipotecaria. No es lo mismo que el recibo mensual ni que el cuadro de amortización: esos documentos informan, pero no sirven para cancelar. Tampoco es el certificado de deuda cero, que se pide cuando la hipoteca ya está pagada.
Tu banco, firmado por un apoderado
El titular del préstamo, o la gestoría o la notaría con su autorización
Vender, subrogar, cambiar las condiciones o cancelar la hipoteca
Para vender, la deuda tiene que estar calculada al día de la firma
Si vas a vender tu piso con hipoteca, pide que el certificado esté calculado a la fecha prevista de la escritura, con los intereses hasta ese día y la cuenta en la que hay que pagar. Es uno de los documentos para vender una casa que conviene tener preparados antes de fijar la firma.
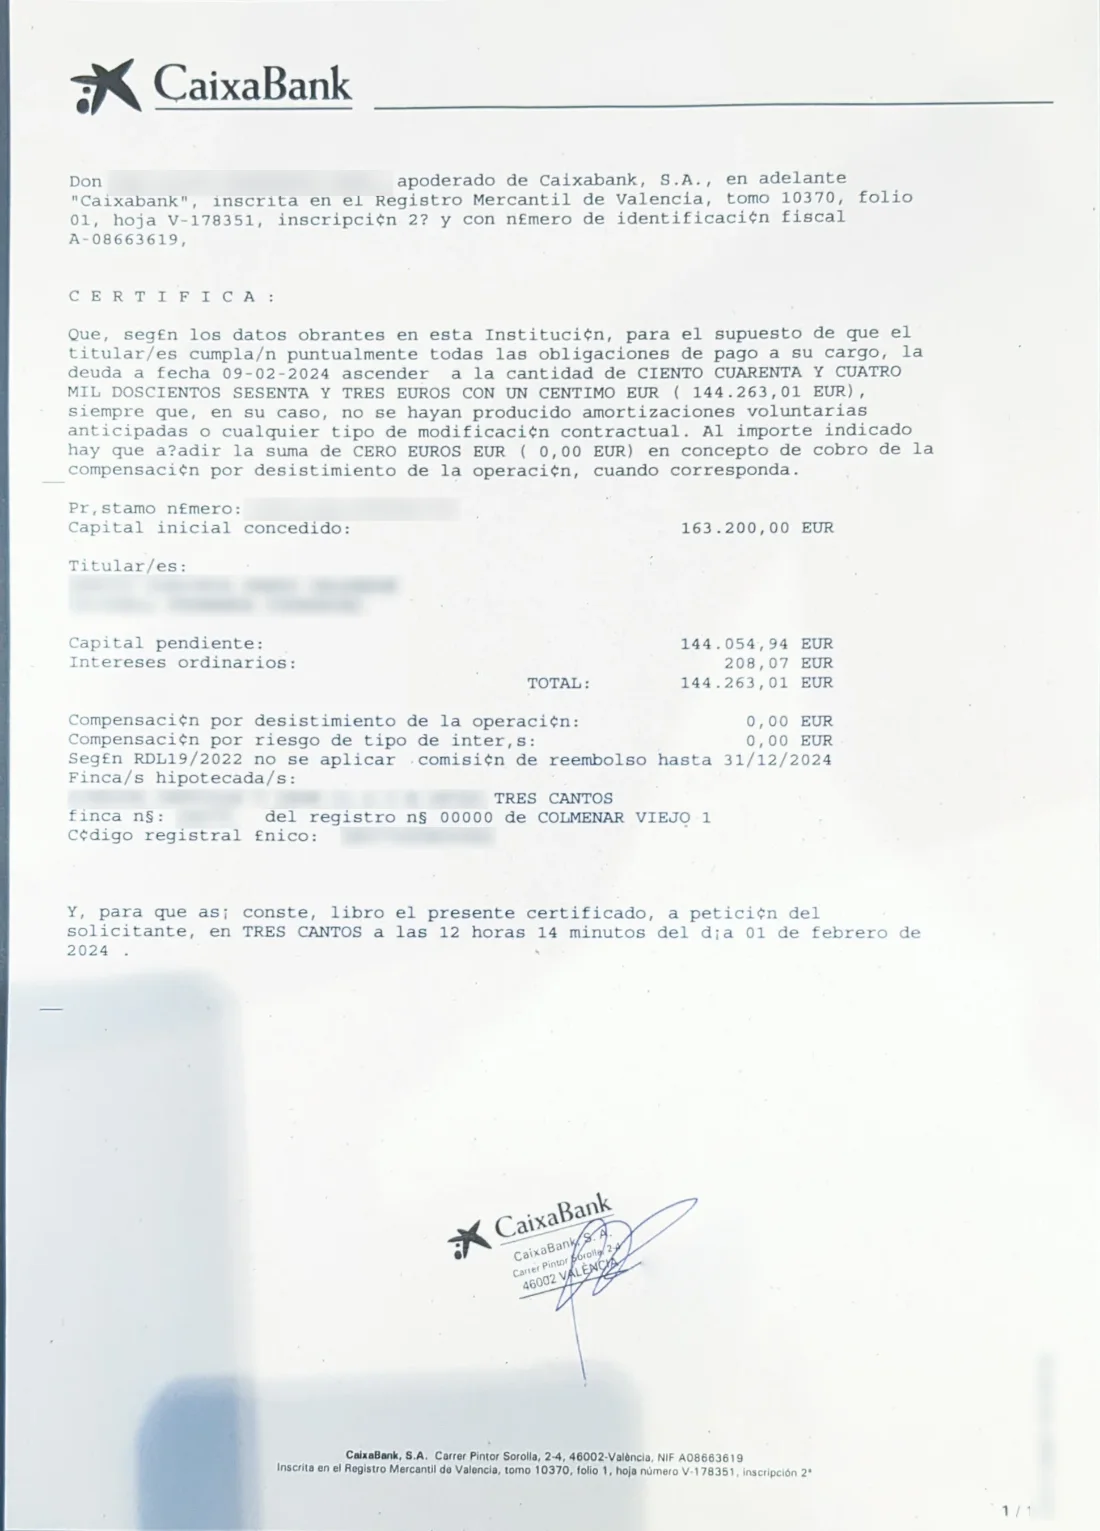
Cada banco usa su propio formato, pero todos los certificados de deuda pendiente recogen los mismos datos: quién debe, cuánto, a qué fecha y sobre qué vivienda. Son estos ocho, y puedes comprobarlos en el ejemplo real de CaixaBank que tienes justo debajo, con los datos personales difuminados.
La compensación por cancelar la hipoteca antes de tiempo tiene límites legales (artículo 23 de la Ley 5/2019 de crédito inmobiliario). En las hipotecas variables, el 0,15 % del capital que devuelves durante los 5 primeros años o el 0,25 % durante los 3 primeros, según lo que diga tu contrato. En las fijas, el 2 % durante los 10 primeros años y el 1,5 % después.
Lo necesitas siempre que alguien tenga que saber con exactitud cuánto debes para pagarlo o para cambiar las condiciones de tu hipoteca. Estos son los cuatro casos más habituales.
El comprador paga al banco lo que debes el día de la firma y la vivienda queda libre de cargas. Es el caso más frecuente, y lo explicamos paso a paso justo debajo.
En una subrogación, el banco nuevo pide el certificado al tuyo, que tiene 7 días naturales para entregarlo. Después, tu banco dispone de 15 días para igualar la oferta (artículo 2 de la Ley 2/1994).
En una novación con tu propio banco, para pasar de variable a fijo o ampliar el plazo, el certificado fija sobre qué capital se aplican las nuevas condiciones.
Si vas a devolver todo lo que queda, te dice la cantidad exacta. Cuando ya la has pagado, lo que necesitas es el certificado de deuda cero.
Cómo se reparte el dinero ese día, qué es la OMF y por qué el banco la exige a su favor lo explican Pavlo Shekmar y Juan Pedro Caro en este fragmento de nuestro pódcast. Tienes todo el proceso en nuestra guía para vender un piso con hipoteca, y la otra opción, quitar la hipoteca antes, en cómo cancelar la hipoteca.
En 8 minutos: el certificado a fecha de firma, la OMF, el reparto del dinero, la provisión de fondos y cómo se comprueba que la hipoteca queda cancelada.

¿Vendes tu piso con hipoteca? Coordinamos con tu banco todo lo del día de la firma
Pedimos el certificado de deuda a fecha de firma, coordinamos la OMF con la notaría y comprobamos que la hipoteca queda cancelada en el Registro.
Te llamamos y lo hablamos
Sin coste y sin compromiso.
El certificado de deuda cero, también llamado de saldo cero o de cancelación de deuda, es el documento en el que el banco acredita que el préstamo está totalmente pagado. Lo necesitas cuando terminas de pagar la hipoteca o la amortizas de una vez, para quitarla del Registro de la Propiedad.
Ya no debes nada al banco
Ocurre al pagar la última cuota o al amortizar todo lo pendiente. La deuda desaparece, pero la hipoteca sigue inscrita en el Registro como una carga sobre la vivienda.
La vivienda queda libre de cargas
Se consigue con una escritura de cancelación inscrita en el Registro. No es automática: si no la haces, la nota simple sigue mostrando la hipoteca, y eso frena una venta.
El banco suele ofrecerse a tramitarlo con su gestoría, pero puedes elegir tú la notaría y la gestoría. Los gastos de notaría, Registro y gestión de la cancelación los paga el propietario; te explicamos cómo reducirlos en los gastos de cancelación de hipoteca.
Si no haces nada, la hipoteca sigue en el Registro. Solo se puede cancelar sin intervención del banco cuando han pasado 21 años desde la fecha en que, según el Registro, debía pagarse la última cuota: los 20 años de prescripción de la acción hipotecaria más uno (artículos 82 y 128 de la Ley Hipotecaria). Y aun así hay que pedirlo al Registro. Si piensas vender, cancélala con tiempo.
Por qué la hipoteca sigue en la nota simple aunque la hayas terminado de pagar, y cómo dejar la vivienda libre de cargas antes de venderla, lo explicamos en este fragmento de nuestro pódcast.
En 5 minutos y medio: cancelación económica frente a registral, el certificado de saldo cero, la escritura de cancelación con el modelo 601 y la nota simple actualizada.
El certificado lo pide siempre el titular del préstamo al banco que le concedió la hipoteca, o al que lo absorbió después. Ten a mano tu DNI y el número del préstamo, que aparece en cualquier recibo de la cuota. Así funciona en los bancos por los que más se pregunta.
«Certificado de deuda pendiente del préstamo n.º …, calculado a fecha … (la de la firma), con la cuenta para el pago y los datos registrales de la finca.»
Lo solicita el titular en su oficina o a su gestor. CaixaBank recomienda pedirlo cerca de la fecha de la firma, para que la cantidad coincida con la que se paga ese día.
Cuando la hipoteca ya está pagada, pídelo por la misma vía. No pueden cobrártelo.
Se pide en tu oficina o a través de los canales de atención al cliente de Santander.
Se solicita online, desde la web de Santander, y es gratuito. Si lo pides, el banco avisa al Colegio de Notarios; tú eliges notaría en el Portal Notarial del Ciudadano y allí firmas la cancelación.
Se pide al banco si aún queda deuda: en tu oficina o a tu gestor. Si lo necesitas para una firma, pídelo con margen de días.
Según el propio BBVA, es gratuito y se obtiene al momento cuando el préstamo está totalmente pagado.
Se solicita en tu oficina de Abanca o pidiendo cita con tu gestor.
Abanca lo llama certificado de cancelación de hipoteca, y se pide por la misma vía: oficina o cita con el gestor.
En Unicaja, Bankinter, Sabadell, Kutxabank, Ibercaja o Cajamar el proceso es el mismo: lo pide el titular en su oficina, a su gestor o, si el banco lo permite, desde la banca online. Si tu hipoteca era de una entidad que ya no existe, pídelo a la que la absorbió: Bankia → CaixaBank, Popular → Santander, Catalunya Caixa → BBVA, Liberbank → Unicaja y Bankoa → Abanca.
Según el Banco de España, el banco puede cobrar por el certificado de deuda pendiente si te informa antes del precio, pero no por el de deuda cero. Muchos bancos permiten además descargar los certificados sin coste desde su app o su banca online.
Depende del banco
El banco puede cobrarte el certificado de deuda pendiente, siempre que te informe antes del precio. Lo que no puede cobrarte es el certificado de deuda cero. Así lo explica el Banco de España.
Muchos bancos dejan descargarlo gratis desde la app o la banca online. Si lo pides en la oficina, pregunta antes cuánto cuesta: cada banco publica su tarifa de comisiones.
De unos días a unas semanas
Para una venta no hay un plazo legal: depende del banco y de la oficina. Hay bancos que entregan el de deuda cero al momento y otros que tardan semanas.
Solo hay un plazo fijado por ley: en una subrogación, tu banco tiene 7 días naturales para entregarlo al banco nuevo.
Pídelo una o dos semanas antes de la firma, calculado a la fecha de la escritura. Si la firma se retrasa, pide uno nuevo: los intereses cambian cada día y la cantidad ya no coincidiría.
El certificado no tiene una fecha de caducidad legal. Lo que caduca es la cifra: refleja la deuda en un día concreto, y a partir de ese día cambia. Por eso, más que su antigüedad, importa que la fecha del certificado coincida con la de la firma.
Si el banco tarda o se niega a dártelo, reclama por escrito a su servicio de atención al cliente y guarda el justificante. Si no te responde en plazo o no te da la razón, puedes presentar una reclamación ante el Banco de España.
Solicita una consulta gratuita
Nuestros expertos se pondrán en contacto contigo, resolviendo todas tus dudas respecto a cómo venderemos tu vivienda.
El de deuda pendiente dice cuánto te queda por pagar de la hipoteca en una fecha concreta, y se usa para venderla, cambiarla de banco o cancelarla. El de deuda cero acredita que ya la has pagado entera, y se usa para quitar la hipoteca del Registro de la Propiedad.
Depende del banco. Muchos permiten descargar certificados desde la app o la banca online sin coste, y Banco Santander, por ejemplo, permite solicitar el de deuda cero desde su web. Si tu banco no lo ofrece online, se pide en la oficina o a tu gestor.
El de deuda cero, sí: según el Banco de España, el banco no puede cobrarlo. El de deuda pendiente puede tener una comisión, siempre que el banco te informe antes del precio. Si lo descargas desde la app o la banca online, suele ser gratis.
No sirve un modelo propio: el certificado lo emite y lo firma un apoderado del banco, y el notario solo acepta el original. Lo que sí puedes hacer es pedirlo con los datos correctos: número de préstamo, fecha a la que debe calcularse la deuda, cuenta para el pago y datos de la finca.
Pídelo por escrito y guarda el justificante. Si no te lo entrega, presenta una reclamación ante el servicio de atención al cliente del banco y, si no responde en plazo o no te da la razón, ante el Banco de España. Recuerda que no pueden cobrarte por emitirlo.
Si lo obtenido en la subasta no cubre toda la deuda, el banco puede seguir reclamando lo que falte (artículo 579 de la Ley de Enjuiciamiento Civil). Si se trataba de tu vivienda habitual, quedas liberado si pagas el 65 % de esa deuda pendiente en 5 años, o el 80 % en 10 años.
Sí. Con el certificado de deuda pendiente calculado a la fecha de la firma, el comprador paga al banco lo que debes en la notaría y el resto del precio es para ti. Después se cancela la hipoteca en el Registro y la vivienda queda libre de cargas.


 Trustindex verifica que la fuente original de la reseña sea Google.

 Trustindex verifica que la fuente original de la reseña sea Google.
 Trustindex verifica que la fuente original de la reseña sea Google.
 Trustindex verifica que la fuente original de la reseña sea Google.
 Trustindex verifica que la fuente original de la reseña sea Google.
 Trustindex verifica que la fuente original de la reseña sea Google.
 Trustindex verifica que la fuente original de la reseña sea Google.
 Trustindex verifica que la fuente original de la reseña sea Google.
 Trustindex verifica que la fuente original de la reseña sea Google.
 Trustindex verifica que la fuente original de la reseña sea Google.
Te asesoramos y resolvemos tus dudas sobre compra, venta, alquiler, herencias o cualquier trámite de tu vivienda. La primera consulta es gratuita.
para guardar tus casas favoritas y más
Iniciar sesión con correo electrónico¿No tienes una cuenta? Inscribirse
Ingrese su dirección de correo electrónico y le enviaremos un enlace para cambiar su contraseña.
para guardar tus casas favoritas y más
Ingresa con e-mail¿Ya tienes una cuenta? Iniciar sesión
En esta web utilizamos cookies propias y de terceros para analizar el uso del sitio web y mostrarte publicidad relacionada con tus preferencias sobre la base de un perfil elaborado a partir de tus hábitos de navegación (por ejemplo, páginas visitadas). Puedes consultar nuestra Política de Cookies en el enlace de abajo.